Ratgeber · Verkauf, Steuern & Recht
Grundschuld löschen beim Hausverkauf: Ablauf, Kosten, Dauer.
Fast jedes finanzierte Haus ist mit einer Grundschuld belastet. Beim Verkauf muss sie in der Regel weg, damit der Käufer ein lastenfreies Grundstück erhält und seine eigene Bank ihn finanziert. Dieser Ratgeber zeigt, wie die Löschung abläuft, was sie kostet und worauf Sie bei einem laufenden Kredit achten sollten.
Google★★★★★ 5,0 · 96 Bewertungen
PersönlichEin Ansprechpartner bis zur Übergabe
Vor OrtSpiesergasse 20, Köln-Altstadt
Auf einen Blick
Das Wichtigste in Kürze.
✓Eine Grundschuld bleibt im Grundbuch stehen, auch wenn der Kredit längst abbezahlt ist; gelöscht wird sie nur auf Antrag mit Löschungsbewilligung der Bank und Zustimmung des Eigentümers.
✓Beim Verkauf kümmert sich meist der Notar um die Löschung: Er holt die Löschungsunterlagen ein, und der Käufer zahlt den Ablösebetrag direkt an Ihre Bank.
✓Das Grundbuchamt berechnet für die Löschung eine halbe Gebühr nach dem Nennbetrag der Grundschuld, bei 150.000 Euro sind das 177 Euro.
✓Ist der Kredit noch nicht abbezahlt und der Zins gebunden, kann die Bank eine Vorfälligkeitsentschädigung verlangen.
✓Zehn Jahre nach der vollständigen Auszahlung können Sie einen Festzinskredit mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung zu zahlen.
Video · 42 Sekunden
Grundschuld löschen kurz erklärt.
Warum die Grundschuld nach der Tilgung stehen bleibt, wie die Löschung beim Verkauf abläuft und was sie kostet – die wichtigsten Punkte dieses Ratgebers kompakt im Video.
Transkript lesen
Eine Grundschuld bleibt im Grundbuch stehen, auch wenn Ihr Kredit längst abbezahlt ist. Beim Verkauf muss sie meist gelöscht werden. Dafür braucht es die Löschungsbewilligung Ihrer Bank, die der Notar für Sie einholt. Läuft der Kredit noch, zahlt der Käufer den Ablösebetrag direkt an Ihre Bank und den Rest an Sie. Das Grundbuchamt berechnet für die Löschung einer Grundschuld über 150.000 Euro 177 Euro. Fragen Sie die Unterlagen früh an und lesen Sie mehr im Ratgeber auf unserer Webseite.
01Kurzantwort
Grundschuld löschen: Was Sie brauchen und was es kostet.
Um eine Grundschuld zu löschen, brauchen Sie die Löschungsbewilligung Ihrer Bank und Ihre beglaubigte Zustimmung als Eigentümer. Beides reicht der Notar beim Grundbuchamt ein. Die Löschung kostet eine halbe Grundbuchgebühr nach dem Grundschuldbetrag, bei 150.000 Euro 177 Euro, dazu Notarkosten, etwa für die Beglaubigung Ihrer Zustimmung oder den Treuhandauftrag Ihrer Bank. Beim Hausverkauf läuft das über den Kaufvertrag.
02Grundlagen
Was ist eine Grundschuld und warum bleibt sie stehen?
Eine Grundschuld belastet ein Grundstück so, dass aus ihm eine bestimmte Geldsumme an den Gläubiger zu zahlen ist (§ 1191 Abs. 1 BGB). Banken lassen sie zur Absicherung von Baufinanzierungen eintragen. Dann spricht man von einer Sicherungsgrundschuld (§ 1192 Abs. 1a BGB).Anders als eine Hypothek hängt die Grundschuld nicht vom Bestand des Kredits ab (§ 1192 Abs. 1 BGB). Ist der Kredit abbezahlt, bleibt sie deshalb im Grundbuch stehen. Gelöscht wird sie erst, wenn der Gläubiger sie aufgibt und die Löschung eingetragen wird (§ 875 Abs. 1 BGB).
| Situation | Was mit der Grundschuld passiert |
|---|---|
| Kredit abbezahlt, kein Verkauf geplant | kann stehen bleiben; Bank gibt Löschungsbewilligung auf Anforderung heraus |
| Kredit abbezahlt, Verkauf geplant | wird im Rahmen des Kaufvertrags gelöscht |
| Kredit läuft noch, Verkauf geplant | Käufer zahlt Restschuld aus dem Kaufpreis an die Bank, danach Löschung |
| Käufer übernimmt die Grundschuld für seine Finanzierung | Abtretung an die Bank des Käufers statt Löschung, selten |
03Voraussetzungen
Was brauchen Sie, um eine Grundschuld zu löschen?
Für die Löschung im Grundbuch braucht das Grundbuchamt zwei Erklärungen:
Löschungsbewilligung der Bank: Eine Eintragung erfolgt, wenn derjenige sie bewilligt, dessen Recht betroffen ist (§ 19 GBO). Das ist bei der Grundschuld die Bank. Die Löschungsbewilligung muss in öffentlicher oder öffentlich beglaubigter Form vorliegen (§ 29 Abs. 1 GBO).Zustimmung des Eigentümers: Eine Grundschuld darf nur mit Zustimmung des Eigentümers gelöscht werden (§ 27 GBO, § 1183 BGB in Verbindung mit § 1192 BGB). Auch diese Erklärung muss in der Form des § 29 GBO vorliegen, in der Praxis notariell beglaubigt.
WichtigBriefgrundschuld früh prüfen
Ist über die Grundschuld ein Brief ausgestellt, muss dieser beim Grundbuchamt vorgelegt werden (§ 41, § 42 GBO). Ist der Brief verloren, kann er nur in einem gerichtlichen Aufgebotsverfahren für kraftlos erklärt werden (§ 1162 BGB in Verbindung mit § 1192 BGB). Das dauert. Prüfen Sie deshalb früh, ob Ihre Grundschuld eine Brief- oder Buchgrundschuld ist. Das steht in Abteilung III des Grundbuchs.
04Ablauf
Wie läuft die Löschung beim Hausverkauf ab?
Beim Verkauf übernimmt der Notar die Abwicklung, damit der Käufer ein lastenfreies Grundstück erhält. Dazu ist der Verkäufer verpflichtet, denn er muss das Haus frei von Rechtsmängeln verschaffen (§ 433 Abs. 1 BGB). Ein im Grundbuch eingetragenes Recht muss er auch dann beseitigen, wenn der Käufer es kennt (§ 442 Abs. 2 BGB).
| Schritt | Was passiert | Wer |
|---|---|---|
| 1. Ablösebetrag erfragen | Bank nennt Restschuld, Zinsen bis zum Stichtag und ggf. Vorfälligkeitsentschädigung | Verkäufer |
| 2. Kaufvertrag | Notar nimmt die Lastenfreistellung auf; Ihre Zustimmung zur Löschung wird mitbeurkundet | Notar |
| 3. Löschungsunterlagen | Notar fordert die Löschungsbewilligung bei Ihrer Bank an; die Bank übergibt sie mit einem Treuhandauftrag | Notar, Bank |
| 4. Kaufpreisfälligkeit | Notar teilt dem Käufer mit, welcher Teil des Kaufpreises an Ihre Bank geht | Notar |
| 5. Zahlung | Käufer zahlt den Ablösebetrag an Ihre Bank, den Rest an Sie | Käufer |
| 6. Löschung | Notar reicht die Unterlagen beim Grundbuchamt ein, die Grundschuld wird gelöscht | Notar, Grundbuchamt |
Gut zu wissenKeine eigene Beurkundungsgebühr im Kaufvertrag
Werden die Löschungserklärungen im Kaufvertrag mitbeurkundet, fällt dafür keine eigene Beurkundungsgebühr an, weil sie der Durchführung des Kaufvertrags dienen (§ 109 Abs. 1 Satz 4 Nr. 1 Buchst. b GNotKG).
Wie der Verkauf bis zum Notartermin abläuft, zeigt die Seite Verkaufsprozess.
05Kosten
Was kostet es, eine Grundschuld zu löschen?
Die Kosten richten sich nach dem Gerichts- und Notarkostengesetz. Die Grundbuchgebühr hängt vom Nennbetrag der Grundschuld ab, nicht von der Restschuld (§ 53 Abs. 1 GNotKG).
| Kostenart | Gebühr | Rechtsgrundlage |
|---|---|---|
| Grundbuchamt: Löschung in Abteilung III | 0,5-fache Gebühr nach Tabelle B | Nr. 14140 KV GNotKG |
| Notar: Beglaubigung Ihrer Zustimmung samt Löschungsantrag, wenn sie nicht im Kaufvertrag erklärt wird | 20 € Festgebühr, zuzüglich Auslagen und Umsatzsteuer | Nr. 25101 KV GNotKG |
| Notar: Entwurf der Zustimmung, falls nötig | 0,3- bis 0,5-fache Gebühr, mindestens 30 €; die erste Beglaubigung unter diesem Entwurf kostet dann nichts extra | Nr. 24102 KV GNotKG, Vorbemerkung 2.4.1 Abs. 2 |
| Notar: Beachtung des Treuhandauftrags Ihrer Bank | 0,5-fache Gebühr nach dem Wert des Sicherungsinteresses, zuzüglich Auslagen und Umsatzsteuer | Nr. 22201 KV GNotKG, § 113 Abs. 2 GNotKG |
Frei gewählte Beispiele: Grundbuchgebühr für die Löschung
| Nennbetrag der Grundschuld | Volle Gebühr Tabelle B | Löschung (0,5) |
|---|---|---|
| 100.000 € | 273 € | 136,50 € |
| 150.000 € | 354 € | 177,00 € |
| 200.000 € | 435 € | 217,50 € |
| 300.000 € | 635 € | 317,50 € |
Volle Gebühr nach § 34 GNotKG und Anlage 2, Kostenverzeichnis in Anlage 1 zum GNotKG, Rechtsstand abgerufen am 29.10.2026. Grundbuchgebühren sind Gerichtskosten ohne Umsatzsteuer.Wer die Löschungskosten trägt, regelt der Kaufvertrag; meist ist es der Verkäufer, weil er dem Käufer ein lastenfreies Grundstück schuldet. Einen Überblick über alle Notar- und Grundbuchkosten beim Verkauf gibt der Ratgeber Notarkosten beim Hausverkauf.
06Laufender Kredit
Wann fällt eine Vorfälligkeitsentschädigung an?
Teuer wird es nicht durch die Löschung selbst, sondern wenn Sie einen Kredit mit festem Zins vorzeitig zurückzahlen. Dann kann die Bank einen Ausgleich verlangen, die Vorfälligkeitsentschädigung.
Vorzeitige Rückzahlung wegen Verkaufs: Haben Sie den Kredit als Verbraucher für Ihre Immobilie aufgenommen (Immobiliar-Verbraucherdarlehen) und ist der Zins gebunden, dürfen Sie ihn während der Zinsbindung vorzeitig zurückzahlen, wenn Sie ein berechtigtes Interesse haben (§ 500 Abs. 2 BGB). Ein solches Interesse liegt insbesondere vor, wenn Sie das beliehene Haus anderweitig verwerten, also verkaufen wollen (vgl. § 490 Abs. 2 Satz 2 BGB). Die Bank kann dann eine angemessene Vorfälligkeitsentschädigung verlangen (§ 502 Abs. 1 BGB).Andere Festzinskredite mit Grundschuld: Ist § 500 Abs. 2 BGB nicht anwendbar, etwa bei älteren Verträgen, können Sie vorzeitig kündigen, wenn Ihre berechtigten Interessen das gebieten und seit der Auszahlung sechs Monate vergangen sind. Die Kündigungsfrist beträgt drei Monate. Der Bank müssen Sie den Schaden aus der vorzeitigen Kündigung ersetzen (§ 490 Abs. 2 BGB, § 488 Abs. 3 Satz 2 BGB).Nach zehn Jahren: Einen Festzinskredit können Sie in jedem Fall zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist kündigen; wurde danach ein neuer Zins oder eine neue Rückzahlungszeit vereinbart, zählen die zehn Jahre ab dieser Vereinbarung (§ 489 Abs. 1 Nr. 2 BGB). Dann fällt keine Vorfälligkeitsentschädigung an.Ende der Zinsbindung: Endet die Zinsbindung vor der vollständigen Rückzahlung, können Sie mit einem Monat Frist zum Ende der Zinsbindung kündigen (§ 489 Abs. 1 Nr. 1 BGB).Variabler Zins: Kredite mit veränderlichem Zinssatz sind jederzeit mit drei Monaten Frist kündbar (§ 489 Abs. 2 BGB).Kein Anspruch der Bank: Sind in einem Verbraucherdarlehensvertrag die Angaben zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Vorfälligkeitsentschädigung unzureichend, ist der Anspruch ausgeschlossen (§ 502 Abs. 2 Nr. 2 BGB).
PraxistippVerkauf auf die Zinsbindung abstimmen
Planen Sie den Verkauf deshalb, wenn möglich, mit Blick auf das Ende der Zinsbindung oder die Zehnjahresfrist. Lassen Sie sich die Berechnung der Bank schriftlich geben und prüfen Sie sie, zum Beispiel bei einer Verbraucherzentrale.
Wie Banken die Entschädigung berechnen und welche Urteile dazu gelten, erklärt der Ratgeber Vorfälligkeitsentschädigung beim Immobilienverkauf.
07Dauer
Wie lange dauert die Löschung?
Die Dauer hängt vor allem von zwei Stellen ab: wie schnell Ihre Bank die Löschungsbewilligung ausstellt und wie lange das Grundbuchamt für die Eintragung braucht. Beim Verkauf ist für Sie entscheidend, dass die Löschungsunterlagen vorliegen, bevor der Notar die Kaufpreisfälligkeit mitteilt. Die eigentliche Löschung im Grundbuch kann danach erfolgen.So beschleunigen Sie den Ablauf:
Ablösebetrag und Löschungsunterlagen früh bei der Bank anfragen, schon mit dem ExposéPrüfen, ob eine Briefgrundschuld vorliegt und wo der Brief istAlte, längst abbezahlte Grundschulden schon vor dem Verkauf löschen lassenBei mehreren Grundschulden für jede die Löschungsbewilligung des jeweiligen Gläubigers einholen
Welche Unterlagen Sie für einen Verkauf sammeln sollten, zeigt die Seite Unterlagen für den Verkauf.
08Optionen
Löschen, stehen lassen oder übertragen?
Ist Ihr Kredit abbezahlt und kein Verkauf geplant, müssen Sie die Grundschuld nicht löschen. Sie können sie stehen lassen und später für einen neuen Kredit nutzen. Dazu lassen Sie sich die Grundschuld von der Bank abtreten oder die Bank bestätigen, dass sie keine Forderungen mehr hat. Nach der Rückzahlung muss die Bank die Grundschuld nach dem Sicherungsvertrag freigeben, etwa durch eine Löschungsbewilligung oder eine Abtretung.
| Option | Vorteil | Nachteil |
|---|---|---|
| Löschen lassen | Grundbuch sauber, keine Fragen beim späteren Verkauf | Kosten für Grundbuch und Notar |
| Stehen lassen | spätere Finanzierung ohne neue Grundschuldbestellung möglich | muss bei einem Verkauf trotzdem gelöscht oder übertragen werden |
| Auf die Bank des Käufers übertragen | spart dem Käufer die Bestellung einer neuen Grundschuld | Abstimmung zwischen zwei Banken, beim Verkauf selten |
09Unsere Rolle
Wie homéa Sie unterstützt.
Bei einem Verkauf mit homéa fragen wir mit Ihnen früh den Ablösebetrag und die Löschungsunterlagen an, damit der Notartermin und die Kaufpreiszahlung nicht daran hängen. Wir stimmen den Ablauf mit Notar und Bank ab und prüfen vorab den Grundbuchauszug.Mehr zum Ablauf lesen Sie auf der Seite Immobilie verkaufen in Köln. Was Ihr Haus wert ist, zeigt Ihnen die Online-Bewertung.
Über die Autoren
Wer diesen Beitrag geschrieben hat.
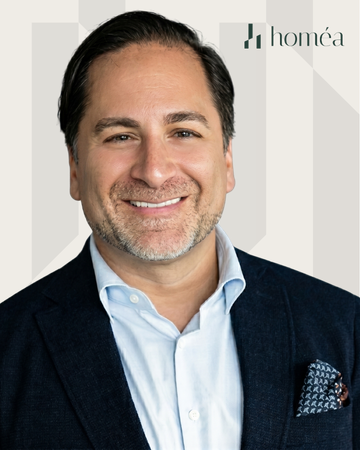
Autor · Gesellschafter homéaErten Dörter
Seit über 20 Jahren am Immobilienmarkt des Rheinlands. Als langjähriger Lizenzpartner von Engel & Völkers hat er zahlreiche Standorte in der Kölner Region aufgebaut und über 1.000 Transaktionen mit rund 500 Mio. € Volumen verantwortet.
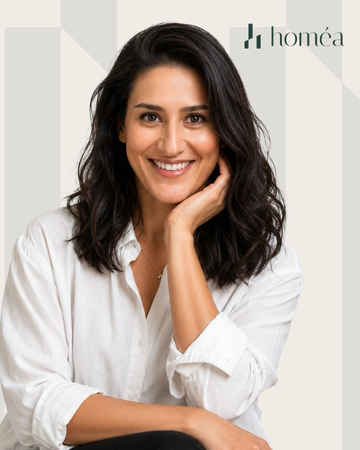
Redaktion · Gesellschafterin homéaMehtap Seleserpe
Diplom-Volkswirtin und seit 15 Jahren als Unternehmensberaterin tätig – mit einer langjährigen Leidenschaft für Immobilien. Ihre analytische, strukturierte Arbeitsweise bringt sie bei homéa in jeden Verkaufsprozess ein.
Quellen
Worauf dieser Ratgeber beruht.
Alle Quellen abgerufen am 29.10.2026. Dieser Ratgeber informiert allgemein, Stand Oktober 2026, und ersetzt keine Rechts-, Steuer- oder Finanzberatung im Einzelfall. Maßgeblich sind Ihr Kreditvertrag und Ihr Kaufvertrag. Die Rechenbeispiele sind frei gewählt.
Weiterlesen zum Thema
Mehr zum Verkauf in Köln.
Preise & Lagen
Was ist Ihre Immobilie vor Ort wert?
Standorte & Preise
FAQ
Fragen zur
Grundschuldlöschung.
Etwas nicht dabei? Rufen Sie an — 0221 77 71 38 66 — oder schreiben Sie uns.
Wie lösche ich eine Grundschuld?
Sie brauchen die Löschungsbewilligung Ihrer Bank und Ihre notariell beglaubigte Zustimmung als Eigentümer. Beide Erklärungen reicht der Notar beim Grundbuchamt ein, das die Grundschuld dann löscht. Bei einer Briefgrundschuld muss zusätzlich der Grundschuldbrief vorgelegt werden. Beim Hausverkauf übernimmt der Notar die gesamte Abwicklung.
Was kostet es, eine Grundschuld zu löschen?
Das Grundbuchamt berechnet eine halbe Gebühr nach Tabelle B des Gerichts- und Notarkostengesetzes, bezogen auf den Nennbetrag der Grundschuld. Bei 150.000 Euro sind das 177 Euro. Für die Beglaubigung Ihrer Zustimmung berechnet der Notar 20 Euro zuzüglich Auslagen und Umsatzsteuer, für einen Entwurf mehr. Wird die Zustimmung im Kaufvertrag erklärt, fällt dafür keine eigene Gebühr an. Beachtet der Notar einen Treuhandauftrag Ihrer Bank, kommt eine Treuhandgebühr hinzu.
Muss ich die Grundschuld löschen, wenn der Kredit abbezahlt ist?
Nein. Die Grundschuld bleibt auch nach Rückzahlung des Kredits im Grundbuch stehen und kann später für einen neuen Kredit genutzt werden. Lassen Sie sich von der Bank die Löschungsunterlagen oder eine Bestätigung geben, dass keine Forderungen mehr bestehen. Spätestens bei einem Verkauf muss die Grundschuld meist gelöscht werden.
Wer zahlt die Löschung der Grundschuld beim Hausverkauf?
In der Regel der Verkäufer, weil er dem Käufer ein lastenfreies Grundstück schuldet. Im Gesetz trägt der Käufer zwar die Kosten von Kaufvertrag und Eigentumsumschreibung, die Lastenfreistellung ist aber Sache des Verkäufers. Die genaue Verteilung regelt der Kaufvertrag, den Sie vor dem Notartermin in Ruhe prüfen sollten.
Kann ich mein Haus verkaufen, wenn noch ein Kredit läuft?
Ja. Der Käufer zahlt den Ablösebetrag direkt an Ihre Bank, den Rest des Kaufpreises an Sie. Die Bank übergibt die Löschungsbewilligung dem Notar mit der Auflage, sie erst nach Zahlung zu verwenden. Ist der Zins gebunden, kann die Bank eine Vorfälligkeitsentschädigung verlangen.
Wann muss ich keine Vorfälligkeitsentschädigung zahlen?
Wenn Sie einen Festzinskredit zehn Jahre nach der vollständigen Auszahlung oder nach der letzten neuen Zinsvereinbarung mit sechs Monaten Frist kündigen, zum Ende der Zinsbindung kündigen oder einen Kredit mit variablem Zins haben. Bei Verbraucherdarlehen entfällt der Anspruch außerdem, wenn der Kreditvertrag die Angaben zu Laufzeit, Kündigungsrecht oder Berechnung unzureichend enthält.
Was passiert, wenn der Grundschuldbrief verloren ist?
Ohne den Brief kann eine Briefgrundschuld nicht gelöscht werden. Ein verlorener Brief muss in einem gerichtlichen Aufgebotsverfahren für kraftlos erklärt werden. Das kostet Zeit. Prüfen Sie deshalb vor dem Verkauf, ob Ihre Grundschuld eine Briefgrundschuld ist und wo der Brief liegt, oft bei der Bank.
Wie lange dauert die Löschung einer Grundschuld?
Das hängt davon ab, wie schnell Ihre Bank die Löschungsbewilligung ausstellt und wie lange das Grundbuchamt für die Eintragung braucht. Für den Verkauf entscheidend ist, dass die Unterlagen beim Notar sind, bevor er die Kaufpreisfälligkeit mitteilt. Fragen Sie die Unterlagen deshalb früh an.
Ihr nächster Schritt
Beginnen Sie mit dem Wert.
Online-Bewertung
Eine erste Preisspanne für Ihre Adresse auf Basis der amtlichen Daten – kostenlos, ohne Registrierung.
Persönliches Gespräch
Wir besprechen mit Ihnen Wert, Weg und Zeitplan – kostenlos und unverbindlich, gern bei Ihnen vor Ort.Oder direkt: 0221 77 71 38 66 · Mo bis Sa, 8 bis 20 Uhr
Verkaufen
Über uns
Zusammenarbeit
Ressourcen